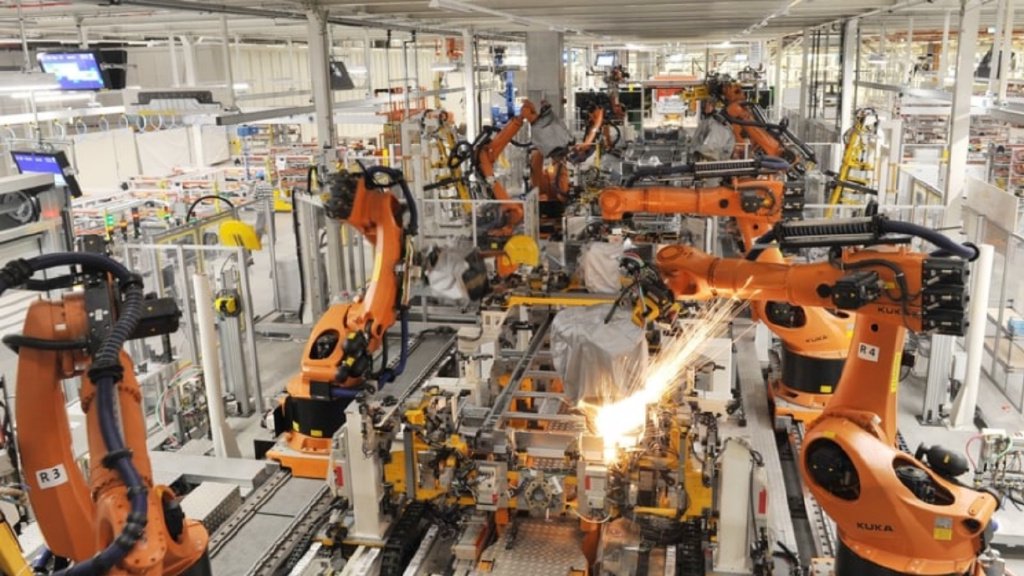
汽车零部件是汽车产业的基础配套板块,完整产业链包含上游原材料(钢材、铝、塑料、芯片、隔膜、铜箔)、中游零部件制必威betway造(Tier1总成、Tier2组件、Tier3零件)、下游整车配套(OEM前装)与汽车后市场维修替换。按产品属性分为传统燃油车零部件(发动机、变速箱、传统底盘、内外饰)、新能源汽车零部件(动力电池、电驱动总成、高压热管理、域控制器、线控底盘、智能感知硬件)两大板块。国内汽车产业电动化、智能化重构供应链格局,叠加整车出海带动零部件出口,行业正从传统机械零部件加工,向集成化总成、车规级电子软硬件、全球化配套、整车-零部件深度协同方向转型升级。
汽车零部件行业四大核心驱动力:新能源汽车渗透率持续提升、整车出海拉动零部件出口、智能网联带来增量硬件需求、汽车保有量增长带动后市场扩容。据中国汽车工业协会及产业调研数据,2025年国内汽车零部件市场规模接近5.8万亿元;A股266家零部件上市公司营收合计1.59万亿元,同比增长9.31%,净利润同比增长15.95%。细分赛道结构性分化明显:动力电池、电驱动、热管理、智能感知传感器等高附加值新能源零部件增速领先,同比增速约22.7%,为行业第一大增量赛道;传统发动机、变速箱等燃油零部件需求持续萎缩,营收下滑。2025年国内新能源汽车渗透率突破42%,整车出口带动零部件出口额达796亿美元,东盟、墨西哥、中东等新兴市场占比持续提升。
政策层面形成汽车强国战略+智能网联标准+供应链安全+双碳的治理体系。工信部推进十五五智能网联新能源汽车高质量发展,实施强链补链工程,重点攻关车规芯片、功率半导体、底层软件;汽车强制性国标持续升级,强化功能安全、网络安全、电磁兼容要求;双碳政策推动轻量化材料、低碳制造;国际贸易层面,欧美本土产业链回流、贸易壁垒、反倾销审查增多,倒逼国内企业海外建厂布局本地化配套。整车“以旧换新”政策拉动新车需求,间接带动零部件配套订单释放。
产品与供应链体系迭代特征突出。早期行业以机械类零件、内外饰代工为主,单品独立供货,技术门槛偏低;当前产品体系分化为传统底盘内外饰、三电系统、高压热管理、智能座舱、线控底盘、汽车传感器、轻量化结构件七大板块。配套服务不再局限零部件供货,头部Tier1企业同步提供系统方案、软硬件集成、整车联合开发、试验标定、售后维保等增值服务,面向主机厂的系统集成解决方案逐步替代单一零件供应。国内在动力电池、电机、压铸结构件、内外饰领域国产化成熟;车规级高端芯片、底层基础软件、SiC功率器件、线控转向、高精度传感器仍存在技术短板,部分核心器件依赖进口,存在供应链卡点风险。
市场主体结构加速转型。海外传统Tier1龙头博世、电装、采埃孚在燃油零部件领域根基深厚,但在电动智能化转型中盈利承压;国内形成四层玩家格局:一体化龙头(宁德时代、拓普集团、德赛西威等)、细分赛道专精Tier2、中小型机械零部件加工厂、后市场配件厂商。2026全球汽车零部件百强榜单,中国企业上榜数量达到17家,数量超越德美企业,国产供应商全球话语权显著提升。大量中小厂商集中在低附加值机械加工、普通冲压件赛道,盈利高度依赖主机厂订单与原材料价格。行业重心从单纯加工制造,转向系统集成、软硬件一体化、全球化配套。系统集成能力、车规级研发验证、海外本地化配套、成本管控与质量一致性能力成为核心差异化指标。
区域市场层面,成熟市场集中于长三角、珠三角、环渤海。长三角是国内汽车零部件最大产业集群,集聚底盘、热管理、智能电子企业,配套特斯拉、上汽、蔚来等主机厂;珠三角聚焦动力电池、轻量化压铸、车载电子;环渤海配套北方整车基地。成熟市场客户对车规质量、功能安全、交付节拍要求严苛,头部Tier1占据高端配套份额。中西部依托整车基地承接结构件、内外饰产能转移。海外成熟市场:欧洲、北美推动供应链本土化,设置贸易壁垒;日韩零部件企业深耕传统底盘与汽车电子。
新兴市场集中于东南亚、墨西哥、中东。泰国、越南、墨西哥承接国内零部件海外建厂,配套中国整车出海,享受当地关税优势;印度汽车市场增长较快,但本土保护政策、产业链配套薄弱。海外新兴市场需求增速较高,但地缘政治、劳工法规、关税、汇率波动,项目回款与合规不确定性更高。国内下沉市场增量主要来自商用车零部件、乘用车售后替换件,单品附加值偏低,价格竞争激烈。
行业竞争梯队可划分为三层。第一梯队为海内外头部Tier1一体化供应商。海外代表博世、电装、麦格纳;国内代表宁德时代、拓普集团、德赛西威。具备系统总成研发、车规级验证、跨区域全球建厂能力,深度配套头部新能源整车,覆盖国内+海外主机厂。核心壁垒:整车同步开发能力、完整试验标定体系、全球化产能布局、长期稳定主机厂定点。典型案例:国内底盘Tier1企业,同步布局轻量化、空气悬架、热管理多产品线,跟随国内车企出海在墨西哥、东南亚建厂,实现海外定点配套。
第二梯队为细分赛道专精零部件服务商,聚焦车载传感器、功率模块、车载镜头、高压连接件、一体化压铸、管路等垂直赛道。核心壁垒为细分产品工艺know-how、车规认证、快速响应开发能力;新能源电子类零部件毛利率显著高于传统冲压、内外饰零部件。
第三梯队中小型零部件加工企业,主要从事冲压、机加工、普通塑料件等基础零件代工,缺少总成研发与车规验证能力,同质化低价竞争,长期承受主机厂年降压力。在车规安全、质量管控趋严背景下,低端中小配套企业持续出清。行业整体分散,传统零部件CR10偏低;动力电池、域控制器等高附加值赛道集中度更高,国产头部企业持续抢占海外Tier1原有市场份额。
结合行业结构性特征,投资布局聚焦四大方向。第一,前瞻布局海外本地化配套市场,跟随国内整车出海,重点开拓墨西哥、东南亚、中东区域,在当地建设组装与零部件工厂,规避关税壁垒,适配当地法规,绑定出海整车企业。国内多家零部件龙头已经落地海外园区,海外定点订单确定性持续增强。
第二,发力高附加值电动化、智能化零部件业务,减少低毛利传统燃油零部件新增产能投入,重点布局线控底盘、高压热管理、车载传感器、域控制器、碳化硅功率器件、一体化轻量化压铸方向,依托软硬件集成能力、车规级标定能力打造系统解决方案,提升产品溢价。
第三,依托功率半导体、车载基础软件、一体化压铸、高压部件密封等技术自主创新赋能产业链,攻关车规芯片、底层软件、SiC器件、传感器等卡脖子环节,契合制造强国、汽车强链补链政策导向,配套头部整车企业供应链验证,获取国产替代红利。
第四,深耕高景气垂直细分赛道,避开传统内外饰、普通机械冲压件红海市场,优先聚焦动力电池配套、热管理、智能感知、线控底盘、汽车后市场维保等高壁垒赛道,绑定头部整车客户,形成长期稳定定点配套,平滑整车周期、原材料价格波动带来的冲击。
一是主机厂持续年降与账期风险。整车市场价格战压力持续向上游传导,主机厂普遍对零部件供应商实施年度降价,部分主机拉长账期,挤压零部件企业利润,中小供应商现金流承压。应对策略:开发高附加值系统总成产品,提升产品不可替代性;多主机厂客户布局,避免单一客户依赖;完善合同条款,管控应收账款。
二是原材料价格波动风险。铝、铜、钢材、锂、隔膜等大宗原材料价格周期性大幅波动,直接影响生产成本。应对策略:建立原材料价格动态跟踪机制,长协锁定核心原料;产品分层布局,发展轻量化方案对冲金属涨价;向上游材料适度延伸布局。
三是技术迭代与定点丢失风险。电动化、智能化技术迭代速度快,固态电池、新架构底盘、新传感方案可能替代现有产品;整车平台快速迭代,若技术跟不上会直接丢失定点项目;研发投入大但验证周期长,存在研发投入无法转化收益的风险。应对策略:保持多技术路线并行研发;深度参与整车前期同步开发;平衡研发投入强度,避免单一技术押注。
四是国际贸易壁垒、供应链安全与车规质量风险。欧美推行本土回流政策,关税、反倾销、碳关税、法规认证壁垒抬升;海外建厂面临劳工、环保、地缘风险;车规产品一旦出现质量失效,会产生高额索赔、召回损失。应对策略:多元化全球产能布局,规避单一区域贸易风险;建立严格车规质量管控体系,完善功能安全与可靠性测试;提前完成海外市场法规认证。
中长期维度,汽车零部件行业由燃油机械配套为主,转向电动+智能软硬件一体化,呈现五大趋势。第一,产品结构切换,传统燃油零部件占比持续收缩,三电、热管理、智能感知、线控底盘等新能源、智能化总成成为行业核心增长引擎,价值重心从机械硬件向车载软件、系统方案转移。第二,整零关系重构,从零件采购走向整车与零部件企业深度联合开发;主机厂“去Tier1化”趋势下,具备软硬件集成能力的本土供应商迎来替代外资Tier1的机会。第三,全球化配套加速,国内零部件跟随整车出海,海外本地化建厂成为标配,由单纯出口零件转向海外属地化生产、属地化供应。第四,制造工艺升级,一体化压铸、高压铸造、轻量化材料、数字化产线、数字孪生工厂大规模落地,降本增效;低碳、循环材料应用持续增加。第五,行业加速整合,车规认证、研发投入、全球化配套门槛持续抬升,仅能做简单机加工、无总成研发能力的中小企业逐步出清,行业集中度稳步提升。未来行业核心竞争不再是单品价格比拼,而是系统集成、车规研发验证、软硬件一体化、全球化供应链运营的综合实力。
2026年汽车零部件行业处于燃油零部件收缩、电动智能化零部件增量释放、强链补链与整车出海驱动产业升级的结构性周期。新能源汽车增长、整车出海、智能网联硬件需求、汽车后市场扩容构成长期基本面支撑,但行业挑战突出:主机厂持续年降、原材料价格波动、技术快速迭代、海外贸易壁垒、车规质量与召回风险。普通传统机械内外饰、冲压件市场趋于饱和;动力电池配套、高压热管理、线控底盘、车载传感器、功率半导体等高壁垒细分赛道具备较高成长价值。对于零部件制造企业,应当优化产品结构,加大智能化、集成化技术投入,布局海外本地化配套,完善车规质量体系;对于产业投资者,优先筛选具备系统集成、多主机厂定点、全球化配套能力的Tier1企业,谨慎布局仅生产低附加值机械零件、无同步开发能力的小型加工厂。长期来看,汽车零部件是汽车强国的根基,软硬件集成、车规级验证与全球供应链运营能力将定义企业长期核心价值。
中研普华凭借其专业的数据研究体系,对行业内的海量数据展开全面、系统的收集与整理工作,并进行深度剖析与精准解读,旨在为不同类型客户量身打造定制化的数据解决方案,同时提供有力的战略决策支持服务。借助科学的分析模型以及成熟的行业洞察体系,我们协助合作伙伴有效把控投资风险,优化运营成本架构,挖掘潜在商业机会,助力企业不断提升在市场中的竞争力。
若您期望获取更多行业前沿资讯与专业研究成果,可查阅中研普华产业研究院最新推出的《2026-2030年国内汽车零部件行业发展趋势及发展策略研究报告》,此报告立足全球视角,结合本土实际,为企业制定战略布局提供权威参考。
3000+细分行业研究报告500+专家研究员决策智囊库1000000+行业数据洞察市场365+全球热点每日决策内参